
マーク・ザッカーバーが王朝を築く前に考えるべきこと
 編集部注:Charley Mooreは弁護士で、オンライン法律サービス、Rocket Lawyerのファウンダーでもある。
おめでとう、Facebook! 君たちは歴史を作り世界を変えた。そこで、大ファンの一人として、私の思うところをいくつか書いてみたい。地球上のみんなと同じく、私はFacebookを愛し、毎日使っている。だから、こうして何もかもがうまくいっている今ほど、Facebookの話題に謙虚さと大局観を注入する良い機会はないだろう。
映画「グラディエーター」を覚えているだろうか。不孝者の息子コモドゥスが年老いた父、アウレリウス皇帝を殺し、孝行者の養子マキシマスに帝国が渡るのを妨げる。その結果、何世紀も続いた能力主義の伝統は絶え、権力はふさわしくない血族の手に渡り、崩壊への道をたどる。
これが、Facebookファウンダー、Mark Zuckerbergにどう関係するのか。そう、50億ドルIPO申請資料によると、彼は法的文書によって、死後にいたるまで、まるでローマ皇帝のように、IPO後の会社の完全なる支配を持つ。この種の権力は、意図しない結果をもたらすことがある。
Facebookの壮大なる成功を収めたファウンダーの物語は、企業王朝を夢見る他の人々のお手本になる。しかし、彼も、そして彼を模倣しようとする人々も、歴史の教えに従って、最低一人は独立取締役を置くことで、少なくとも最低限のコーポレート・ガバナンスを確立することが賢明だ。
これまでのガバナンスはどう働いてきたのか?
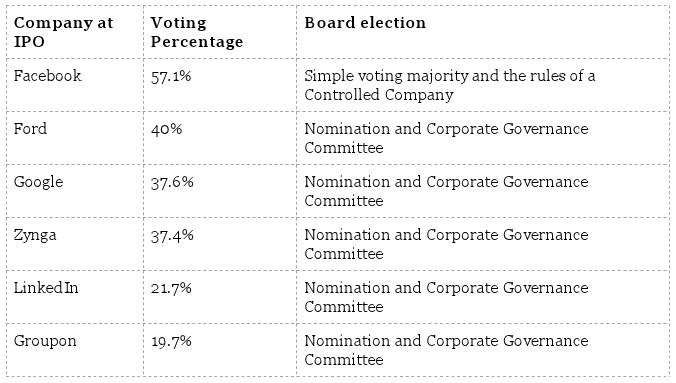
Facebookは、GoogleのファウンダーらがIPO時に圧倒的多数を保持し、LinkedIn、Groupon、Zynga(さらに他にも)らもそれに続いた時代に生まれた。設立間もない頃、Zuckerbergの側近として重要な役割を果たした連続起業家(Napster、Plaxo)のSean Parkerは、ファウンダーが支配を続けることの重要性を彼に説得する一役を担った。こうしてFacebooのファウンダーは、役員の過半数を指名することで、長年取締役会を支配してきた。
そして今、Facebookはこのファウンダー支配のトレンドを極端なレベルまで引き上げた。IPOに際し自らの株式を特別な優先株に転換し、Facebookを “controlled company” に指名することで、Zuckerbergは議決権の57.1%を保持するだけでなく、取締役全員を指名する法的権限も取得する。さらに彼は、彼の会社権限の後継者を意のままに指名することができる。
このような絶対的権限がもたらす想定外の結末は、Zuckerberが望むものとは正反対になる可能性がある。彼が支配を望む理由が、財務管理者がしばしば要求する短期的利益のためではなく、純粋に彼が株主へのレターに書いた長期的社会的ミッションに事業の焦点を絞るためであることを信じるにやぶさかでない。しかし代わりに起こり得るのは、IPO後の会社が、気まぐれな意思決定の対象や、不可避なセキュリティー訴訟の標的になり兼ねない状態だ。
ファウンダー支配の企業が株式を公開する時、会社はある時点で「王様が裸」になる可能性を考慮するすべきだ。つまるところ、最高のファウンダーでさえその魔力を失ない、あるいは同じ力量をもたない後継者を指名してしまうことがある。そんな時こそ、独立した視点と受託者を持っていることによって、会社を法的責任から守り、法的手段を用いずとも会社を良い方向に導くことができるのである。
もちろん、ファウンダー支配の企業は多くの場合に華々しい成功を収めている。米国では、Standard & Poor 500社の1/3以上の企業で、創業者一族が影響力のある出資者である。創業者一族が所有する企業が成功する理由は、オーナーの長期的影響力、関心事そして投資が、使命に基づくものであり経済的利益だけによらないためだ。
例えば、フォード自動車はヘンリー・フォードが1903年に設立して以来、創業者一族の経営によって採算企業を維持している。1956年以来、フォード一族はクラスB株を一族のみが保有するシステムを確立することによって、会社の40%以上の議決権を行使してきた。一族の議決権には、会社の合併、売却、解散を承認する独占的権利も含まれている。
会社を支配しつつ抑圧しないために、フォード家は適切なアドバイザーに協力を仰いだ。初代法務責任者のClifford Longley、投資会社Goldman Sachs、他の独立取締役らだ。そしてそれが奏功した。フォードは最近の経済低迷を含む度重なる不況を乗り越えた。フォードは米国自動社会社の中で唯一政府の救済を必要としなかった(ただし、長期にわたるフォードとその収益性は立派だが、1997年から2007年にかけて、同社の米国市場シェアは25%から15%へと下落し、2008年には149億ドルの損失を計上したことを銘記しておかねばならない。大かまな見方も大切だが、フォードはその再建計画「The Way Forward」を2006年の遥か以前に実施すべきだった ― TARP救済資金を受けなかったとしても)。
Mr. Zuckerbergは、これまでのところFacebookのガバナンスに関して別の選択肢を採用している。Sheryl Sandbergを強力なナンバー2に指名したことは素晴らしいが、もし彼女がいなくなった時はどうするのか。IPO後、彼とその後継者は非公開企業の時以上の権力を行使できるようになる。“controlled company”として機能することで、殆どの公開企業に適用される、証券取引に関する慣例的なコーポレート・ガバナンスがFacebookには適用されない。
Facebookの目論目書(S-1)より:
当社は公開企業のコーポレート・ガバナンス規則の下で“controlled company”の要件を満たしているため、取締役会の過半数が独立である必要はなく、報酬委員会あるいは独立した指名機構を有する必要もない。
取締役選任のために指名委員会を召集する代わりに、〈全て〉の取締役は、Zuckerbergによって選任、更迭、あるいは交替され、さらに彼は後継者を一方的に選ぶ権力をも有している。
Zuckerberg氏は、当社株主の承認を得るために提出される事項の結果を制御する資格を有する。これには、取締役の選任、当社資産のすべてあるいは事実上すべてに関する、いかなる合併、整理統合、売却が含まれる・・・また、Zuckerberg氏死亡時に同氏が当社を支配していた場合、支配権は同氏が後継者として指名した個人あるいは団体に移管される。
Larry Page、Sergey Brin、Eric Schmidtの三人も、Googleの株式と議決権の過半数を所有することで会社を支配しているが、三頭政治によってカバナンスの均衡は保たれており、彼らの権利が、独立取締役を自由に指名、更迭する権力へと拡大されることはない。LinkedInのReid Hoffman、GrouponのAndrew Mason、そしてZyngaのMark Pincusについても同じだ。
というわけで、もしあなたが会社のファウンダーで、自らの事業をファウンダー支配による王朝にしたいのであれば、Facebookがお手本になる。一方、もしあなたが、仮にあなたや後継者が、今あなたが持つ水準のビジョンを提示できなくなった時でも、自らが起こした会社の永続性を守りたいのであれば、1)ファウンダー以外の株主が、少なくとも1名の独立取締役を任命できること、および2)世襲を前提としない後継者育成計画を立てることが必要だ。
本稿の執筆にはEva Arevuoも加わった。
[原文へ]
(翻訳:Nob Takahashi)
近日開催のイベント

