
タグ: クレジットスコア / 信用スコア(用語)
個人の信用力を表すための、個人の信用ファイルのレベル分析に基づく数値式のこと。
家賃支払いなどでクレジットスコアを構築し「人種間の貧富の差を埋める」フィンテックEsusuが150億円調達しユニコーンに
1億人超の米国人が、毎月の家計で最も大きな支出である家賃に月平均1100ドル(約13万円)、合計で年1兆4000億ドル(約161兆円)以上を費やしている。しかし、報告によると、そのうちの9割の人は家賃を期限どおりに支払ってもクレジット(信用)を得られていない。 さらに踏み込んで見ると、消費者金融保護局の2020年のレポートによると、米国では4500万人超がクレジットスコアを持っていない。この層の多くは、経歴や人種によって経済的に疎外されている。 移民やマイノリティにクレジット構築のための家賃支払い報告やデータソリューションを提供するフ…続きを読む
世界中からの移民の人たちが金融サービスを利用できるよう支援するZolveが約45.5億調達
米国の移民が金融サービスを利用できるようにすることを目的としたネオバンキングのスタートアップ企業であるZolve(ゾルブ)は、サービスの展開を開始するにあたり、新たな資金調達ラウンドで4000万ドル(約45億5000万円)を調達したことを米国時間10月27日に発表した。 関連記事:母国の信用履歴利用を可能にする銀行取引プラットフォームZolveが15.8億円調達 DST Global(DSTグローバル)のパートナーが、ベンガルールに本社を置くこのスタートアップのシリーズA資金調達ラウンドを主導した。今回のラウンドでは、Tiger Gl…続きを読む
オープンバンキングを利用して信用度の低い消費者にローンを提供するKoyo
オープンバンキングを利用して、信用度の低い人にもローンを提供するフィンテックスタートアップのKoyo(コーヨー)は、Force Over Mass(フォース・オーバー・マス)が主導したデット(借入)とエクイティ(増資)の両方によるシリーズA資金調達ラウンドを5000万ドル(約55億円)でクローズした。このラウンドには既存投資家のForward Partners(フォワード・パートナーズ)、Frontline Ventures(フロントライン・ベンチャーズ)、Seedcamp(シードキャンプ)の他、新規投資家としてForce Over …続きを読む
母国の信用履歴利用を可能にする銀行取引プラットフォームZolveが15.8億円調達
毎年、何万人もの学生や専門家が高等教育や仕事のためにインドを離れる。新しい国では、何カ月も過ごした後であっても、その国の銀行からクレジットカードを取得するのに苦労したり、他のさまざまな金融サービスにアクセスするために割高な料金を支払うことになることもある。 米国やその他ほとんどの国の銀行は、申請者の信用を判断するために銀行所在国のクレジットスコアを使う。たとえばある個人がインドで優れたクレジットスコアを持っていたとしても、外国の銀行にとっては意味をなさない。 それは、配車サービス会社TaxiForSure(インド大手のOlaに売却され…続きを読む
クレジットスコアの破壊者Petalが58億円超を調達、取引履歴ではなくキャッシュフローで信用度を分析
ベンチャーキャピタル資金を調達することは、既存の投資家に話をして別の小切手を振り込んでもらうのと同じくらい簡単なこともある。TechCrunchが2019年1月にPetal(ペタル)を最後に取材したとき、同社は3000万ドル(約31億6900万円)のシリーズBラウンドを終え、クレジットカードの世界に挑むというミッションを加速させていた。Petalの競合他社との差別化要因は、クレジットの信用力評価に従来のクレジットスコアではなく、潜在的な借り手のキャッシュフローをチェックする点だ。クレジットカードを持てる財務的能力を有しているが、銀行口…続きを読む
クレジットスコアではなく収入に応じて限度額を決めるクレカX1 Card
クレジットスコアの良し悪しにはさまざまな理由がある。就職したばかりの人は、信頼できる収入があってもスコアが低いためにクレジットカードの限度額も低いままのことが多いだろう。X1 Cardは、クレジットスコアではなく、現在の収入と将来の収入に基づいて限度額を設定することで、この問題を解決したいと考えている。 同社によると、顧客の中には従来のクレジットカードの最大5倍の限度額を期待できる人もいるという。そしてその限度額は、例えばあなたが仕事で昇進した場合には、さらに上がることがある。 「消費者向けのクレジットカード業界では、テクノロジーほと…続きを読む
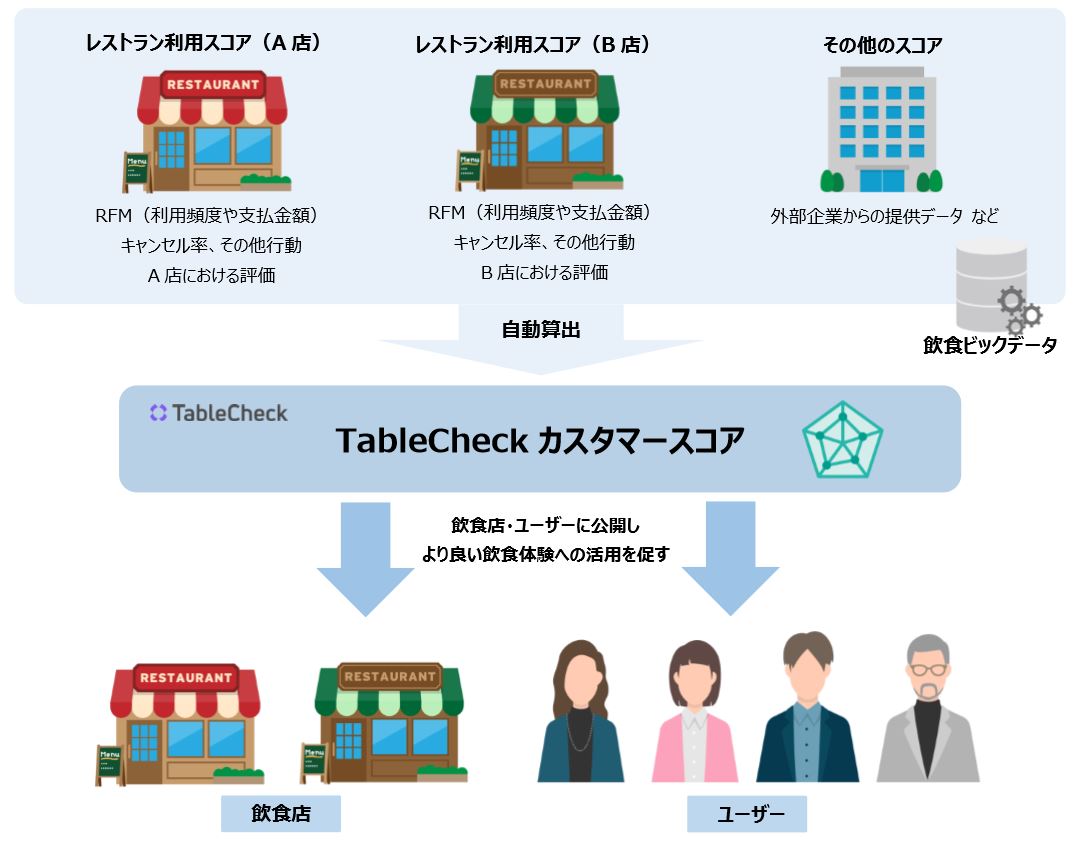
信用スコアを飲食店で活用、高スコアなら手厚いおもてなし——テーブルチェックが独自機能開発へ
2019年に入ってもPayPay、Origami Pay、楽天Pay、メルペイと昨年に続き決済サービス関連の話題が熱い。 日本国内でキャッシュレス化が進みオンライン上での取引が加速するようであれば、そのデータを活用した“信用スコア”への注目度が今まで以上に高まるかもしれない。 信用スコアと言えば、アリババグループのアント・フィナンシャルが展開する「芝麻信用(ジーマ信用、セサミクレジット)」が事例として紹介されるケースが多い。日本でもソフトバンクとみずほ銀行の「J.Score」を筆頭にLINEやヤフー、ドコモなどがこの領域に関する取り組…続きを読む
近日開催のイベント

